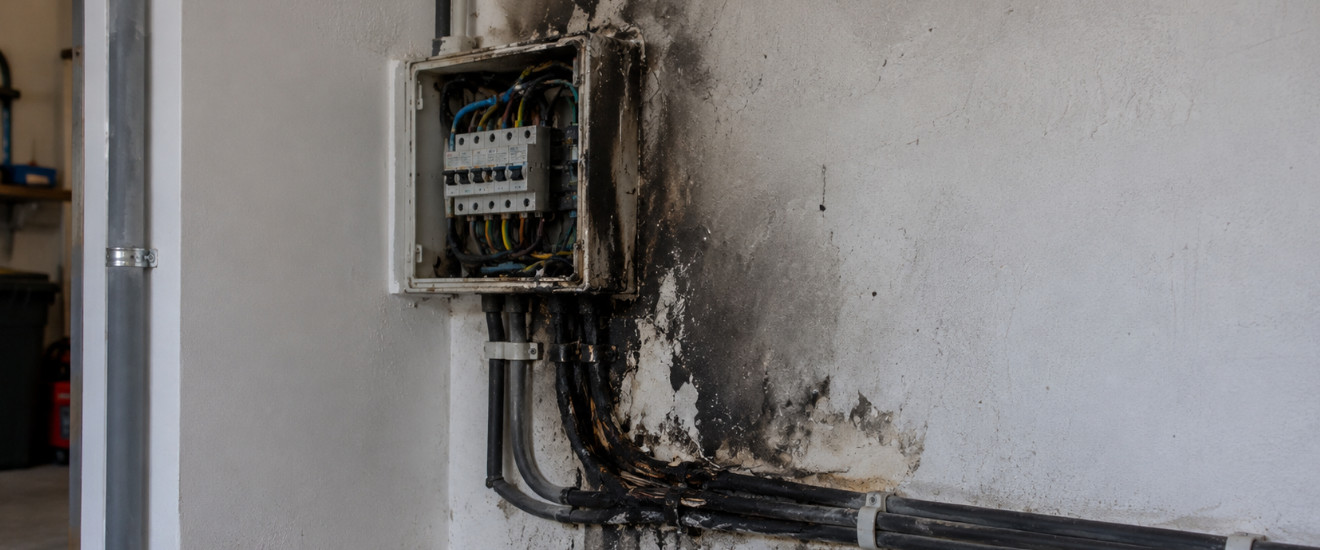
KI-generierte Darstellung
Kabelbrand: Versicherung zahlt nicht? Wir helfen!
Autor:
Jürgen Wahl
Veröffentlich am:
14. September 2026
Teilen:
Das Wichtigste in Kürze
- Die Übernahme der Kosten hängt von der genauen Ursache ab, da erst ein eigenständig um sich greifendes Feuer als rechtlicher Brand gilt.
- Die Wohngebäudeversicherung zahlt für feste Substanzen und die Hausratversicherung für bewegliche Gegenstände.
- Versicherungen lehnen Leistungen oft unter dem Vorwand von Schmorschäden, Pflichtverletzungen oder grober Fahrlässigkeit ab.
- Verweigerungen und Leistungskürzungen erfordern konkrete Belege und sind pauschal rechtlich selten haltbar.
- Versicherte sollten den Schaden unverzüglich durch Fotos sichern, Beweise aufbewahren und im Zweifel anwaltliche Hilfe hinzuziehen.
Kabelbrand: Versicherung zahlt nicht – was Versicherte jetzt tun können
Ein Kabelbrand kann innerhalb weniger Minuten erhebliche Schäden verursachen. Ein Defekt in einer Leitung, eine überhitzte Steckverbindung oder ein Kurzschluss genügt unter Umständen, um einen Brand auszulösen. Neben dem unmittelbar betroffenen Kabel können Elektrogeräte, Möbel, Gebäudeteile oder sogar ein vollständiges Wohn- oder Geschäftsgebäude beschädigt werden. Umso größer ist die Überraschung, wenn der Versicherer anschließend die Regulierung verweigert oder die Entschädigung erheblich kürzt.
Wer nach einem Kabelbrand von der Versicherung die Mitteilung erhält, dass sie nicht zahlt, sollte die Ablehnung jedoch nicht vorschnell akzeptieren. Entscheidend ist nicht allein die technische Bezeichnung „Kabelbrand“. Versicherungsrechtlich kommt es insbesondere darauf an, welches Ereignis tatsächlich eingetreten ist, welche Versicherungsbedingungen gelten, welche Sachen betroffen sind und ob der Versicherer sich wirksam auf einen Ausschluss, grobe Fahrlässigkeit oder eine Obliegenheitsverletzung berufen kann.

Wann gilt ein Kabelbrand als versicherter Brand?
In der Wohngebäude- und Hausratversicherung gehört „Brand“ regelmäßig zu den versicherten Gefahren. Was darunter zu verstehen ist, ergibt sich in erster Linie aus dem konkreten Versicherungsvertrag und den dazugehörigen Versicherungsbedingungen.
Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft für die Wohngebäudeversicherung definieren Brand als ein Feuer, das ohne einen bestimmungsgemäßen Herd entstanden ist oder diesen verlassen hat und sich aus eigener Kraft auszubreiten vermag.
Ein Kabel ist gerade kein Ort, der bestimmungsgemäß dazu dient, Feuer zu erzeugen oder zu unterhalten. Entsteht dort tatsächlich ein Feuer und besitzt dieses die Fähigkeit, sich selbstständig auszubreiten, spricht daher grundsätzlich vieles dafür, dass ein Brand im versicherungsrechtlichen Sinne vorliegt.
Dabei muss nicht zwingend das gesamte Gebäude in offenen Flammen stehen. Entscheidend sind die Voraussetzungen der jeweiligen Vertragsbedingungen. Die genaue Abgrenzung zwischen einem versicherten Brand und einem bloßen thermischen Schaden kann im Einzelfall allerdings kompliziert sein.
Welche Versicherung zahlt bei einem Kabelbrand?

Welche Versicherung zuständig ist, richtet sich danach, welche Sachen beschädigt worden sind und welcher Vertrag besteht.
Bei einem selbstgenutzten Haus ist für Schäden an versicherten Gebäudebestandteilen typischerweise die Wohngebäudeversicherung relevant. Hierzu können beispielsweise Wände, Decken und fest mit dem Gebäude verbundene Installationen gehören. Auch Folgeschäden eines versicherten Brandes können im Rahmen des vereinbarten Versicherungsschutzes von Bedeutung sein.
Für bewegliche Einrichtungsgegenstände kommt dagegen regelmäßig die Hausratversicherung in Betracht. Brennt beispielsweise aufgrund eines elektrischen Defekts ein Feuer aus und beschädigt Möbel, Kleidung, Computer und andere Gegenstände des Hausrats, ist zu prüfen, welche Positionen von der Hausratversicherung erfasst werden.
Bei Mietwohnungen können deshalb mehrere Versicherungsverhältnisse betroffen sein: die Gebäudeversicherung des Vermieters beziehungsweise Eigentümers, die Hausratversicherung des Mieters und gegebenenfalls eine Haftpflichtversicherung.
Bei Unternehmen ist die Situation häufig noch komplexer. Denkbar sind Gebäudeversicherungen, Inhaltsversicherungen, Elektronikversicherungen, Maschinenversicherungen und Betriebsunterbrechungsversicherungen. Führt der Kabelbrand beispielsweise dazu, dass eine Produktionsanlage über Wochen stillsteht, können neben dem unmittelbaren Sachschaden erhebliche Ertragsausfälle entstehen.
Bei einem Fahrzeug können wiederum Kasko- und Haftpflichtfragen eine Rolle spielen. Ein durch einen elektrischen Defekt ausgelöster Fahrzeugbrand kann außerdem Schäden an anderen Sachen verursachen.
Warum zahlt die Versicherung nach einem Kabelbrand nicht?
Versicherer führen bei der Ablehnung häufig mehrere Argumente an. Teilweise wird bestritten, dass überhaupt ein versicherter Brand vorgelegen habe. In anderen Fällen wird behauptet, der Schaden sei durch einen nicht versicherten technischen Defekt entstanden. Auch eine mangelhafte Elektroinstallation, unsachgemäße Arbeiten, überlastete Mehrfachsteckdosen oder bereits bekannte Schäden an Kabeln können zum Gegenstand der Prüfung werden.
Ein weiterer häufiger Streitpunkt ist die grobe Fahrlässigkeit. Der Versicherer kann beispielsweise argumentieren, der Versicherungsnehmer habe eindeutige Warnzeichen ignoriert, ein beschädigtes Kabel weiterverwendet oder eine erkennbar gefährliche elektrische Anlage nicht überprüfen lassen.
Eine solche Behauptung genügt für sich genommen jedoch nicht. Nach § 81 Abs. 2 VVG darf der Versicherer seine Leistung bei grob fahrlässiger Herbeiführung des Versicherungsfalls grundsätzlich in einem Verhältnis kürzen, das der Schwere des Verschuldens entspricht. Eine vollständige Ablehnung ist daher nicht automatisch gerechtfertigt.
Grobe Fahrlässigkeit beim Kabelbrand: Wann darf gekürzt werden?
Ob grobe Fahrlässigkeit vorliegt, ist immer eine Frage des Einzelfalls. Nicht jeder Fehler und nicht jede Unachtsamkeit erfüllt diesen Maßstab. Es kommt insbesondere darauf an, wie offensichtlich die Gefahr war, welche Kenntnisse der Versicherungsnehmer hatte und ob sich ihm ein besonders riskantes Verhalten geradezu aufdrängen musste.
Beispiele können ein sichtbar beschädigtes Stromkabel, wiederkehrender Brandgeruch, Funkenbildung oder eine mehrfach ausgelöste Sicherung sein. Auch dann muss aber geklärt werden, ob das konkrete Verhalten tatsächlich ursächlich für den späteren Schaden war und welcher Grad des Verschuldens anzunehmen ist.
Besonders wichtig ist die genaue Begründung des Versicherers. Pauschale Aussagen wie „grob fahrlässige Verursachung“ reichen für eine belastbare rechtliche Bewertung nicht aus. Es sollte nachvollziehbar sein, welches konkrete Verhalten beanstandet wird und auf welche Vertragsbestimmung oder gesetzliche Regelung sich die Kürzung stützt.
Obliegenheitsverletzung als Grund für die Leistungsverweigerung
Neben § 81 VVG spielen häufig vertragliche Obliegenheiten eine Rolle. Versicherungsbedingungen können dem Versicherungsnehmer bestimmte Pflichten vor und nach Eintritt des Schadens auferlegen. Nach einem Kabelbrand gehören dazu typischerweise die unverzügliche Schadenmeldung, wahrheitsgemäße Angaben zum Hergang, die Mitwirkung bei der Schadenaufklärung und Maßnahmen zur Begrenzung weiterer Schäden.
§ 28 VVG unterscheidet dabei insbesondere zwischen vorsätzlichen und grob fahrlässigen Obliegenheitsverletzungen. Bei grober Fahrlässigkeit kommt grundsätzlich eine Kürzung entsprechend der Schwere des Verschuldens in Betracht. Zudem sieht das Gesetz unter bestimmten Voraussetzungen vor, dass der Versicherer leistungspflichtig bleibt, wenn die Obliegenheitsverletzung für den Eintritt oder die Feststellung des Versicherungsfalls beziehungsweise den Umfang der Leistung nicht ursächlich war. Bei arglistigem Verhalten gelten strengere Regeln.
Beweise nach einem Kabelbrand sichern
Die Ursache eines Kabelbrandes ist häufig technisch komplex. Brandursachenermittler, Sachverständige, Feuerwehrberichte und Fotos können für die spätere Regulierung entscheidend sein. Deshalb sollte die Schadenstelle nicht vorschnell vollständig verändert oder entsorgt werden, soweit dies aus Sicherheitsgründen vermeidbar ist.
Sinnvoll ist es, Fotos und Videos anzufertigen, beschädigte Gegenstände zu dokumentieren und Kaufbelege, Rechnungen sowie Unterlagen zu Elektroarbeiten zusammenzustellen. Auch Berichte der Feuerwehr oder Polizei sollten gesichert werden. Beauftragt der Versicherer einen Sachverständigen, sollte dessen Feststellung nicht automatisch als abschließend angesehen werden. Bei größeren Schäden kann ein eigener Sachverständiger oder eine anwaltlich koordinierte technische Prüfung sinnvoll sein.
Gleichzeitig besteht eine Pflicht, den Schaden nach Möglichkeit zu begrenzen. § 82 VVG verpflichtet Versicherungsnehmer zur Schadenabwendung und Schadenminderung. Notwendige Sicherungsmaßnahmen sollten daher nicht aus Angst vor einer Beweisvereitelung unterlassen werden. Wichtig ist vielmehr, den Zustand vor Veränderungen möglichst umfassend zu dokumentieren.
Wann sollte ein Anwalt für Versicherungsrecht eingeschaltet werden?

Je höher der Schaden und je komplexer die Begründung des Versicherers, desto eher empfiehlt sich eine frühzeitige anwaltliche Prüfung.
Besonders sinnvoll ist anwaltliche Unterstützung, wenn der Versicherer den gesamten Schaden ablehnt, grobe Fahrlässigkeit behauptet, eine erhebliche Kürzungsquote ansetzt, eine Obliegenheitsverletzung geltend macht oder die Brandursache zwischen verschiedenen Sachverständigen umstritten ist.
Auch bei sehr langer Schadenbearbeitung kann anwaltliche Unterstützung erforderlich werden. Unsere Anwälte für Versicherungsrecht prüften dabei nicht allein das Ablehnungsschreiben. Entscheidend sind der gesamte Versicherungsvertrag, das Bedingungswerk, die Schadenmeldung, die vorhandenen Gutachten und die tatsächliche Brandentstehung.
Anschließend kann geklärt werden, ob weitere technische Feststellungen notwendig sind und welche Ansprüche gegenüber dem Versicherer geltend gemacht werden können.
Nehmen Sie noch heute Kontakt mit uns auf, um eine Erstberatung zu vereinbaren:
Telefon: 069 82376642
E-Mail: kanzlei@versicherungsrecht-offenbach.de
FAQ
Dieser Beitrag kann Texte und Bilder enthalten, die mithilfe künstlicher Intelligenz erstellt oder bearbeitet wurden. Sämtliche Inhalte unterliegen unserer redaktionellen Kontrolle.